Світовий ринок дорогоцінних металів переживає корекцію: золото, срібло, платина та паладій перебувають під тиском високих процентних ставок, інфляційних ризиків і невизначеності щодо подальших дій Федеральної резервної системи США. Водночас довгострокові фактори підтримки зберігаються — від попиту центральних банків на золото до обмеженої пропозиції срібла та металів платинової групи. Станом на ранок 21 жовтня 2026 року особливо важливо стежити за нафтовими цінами, дохідністю американських облігацій та очікуваннями щодо ставок ФРС.
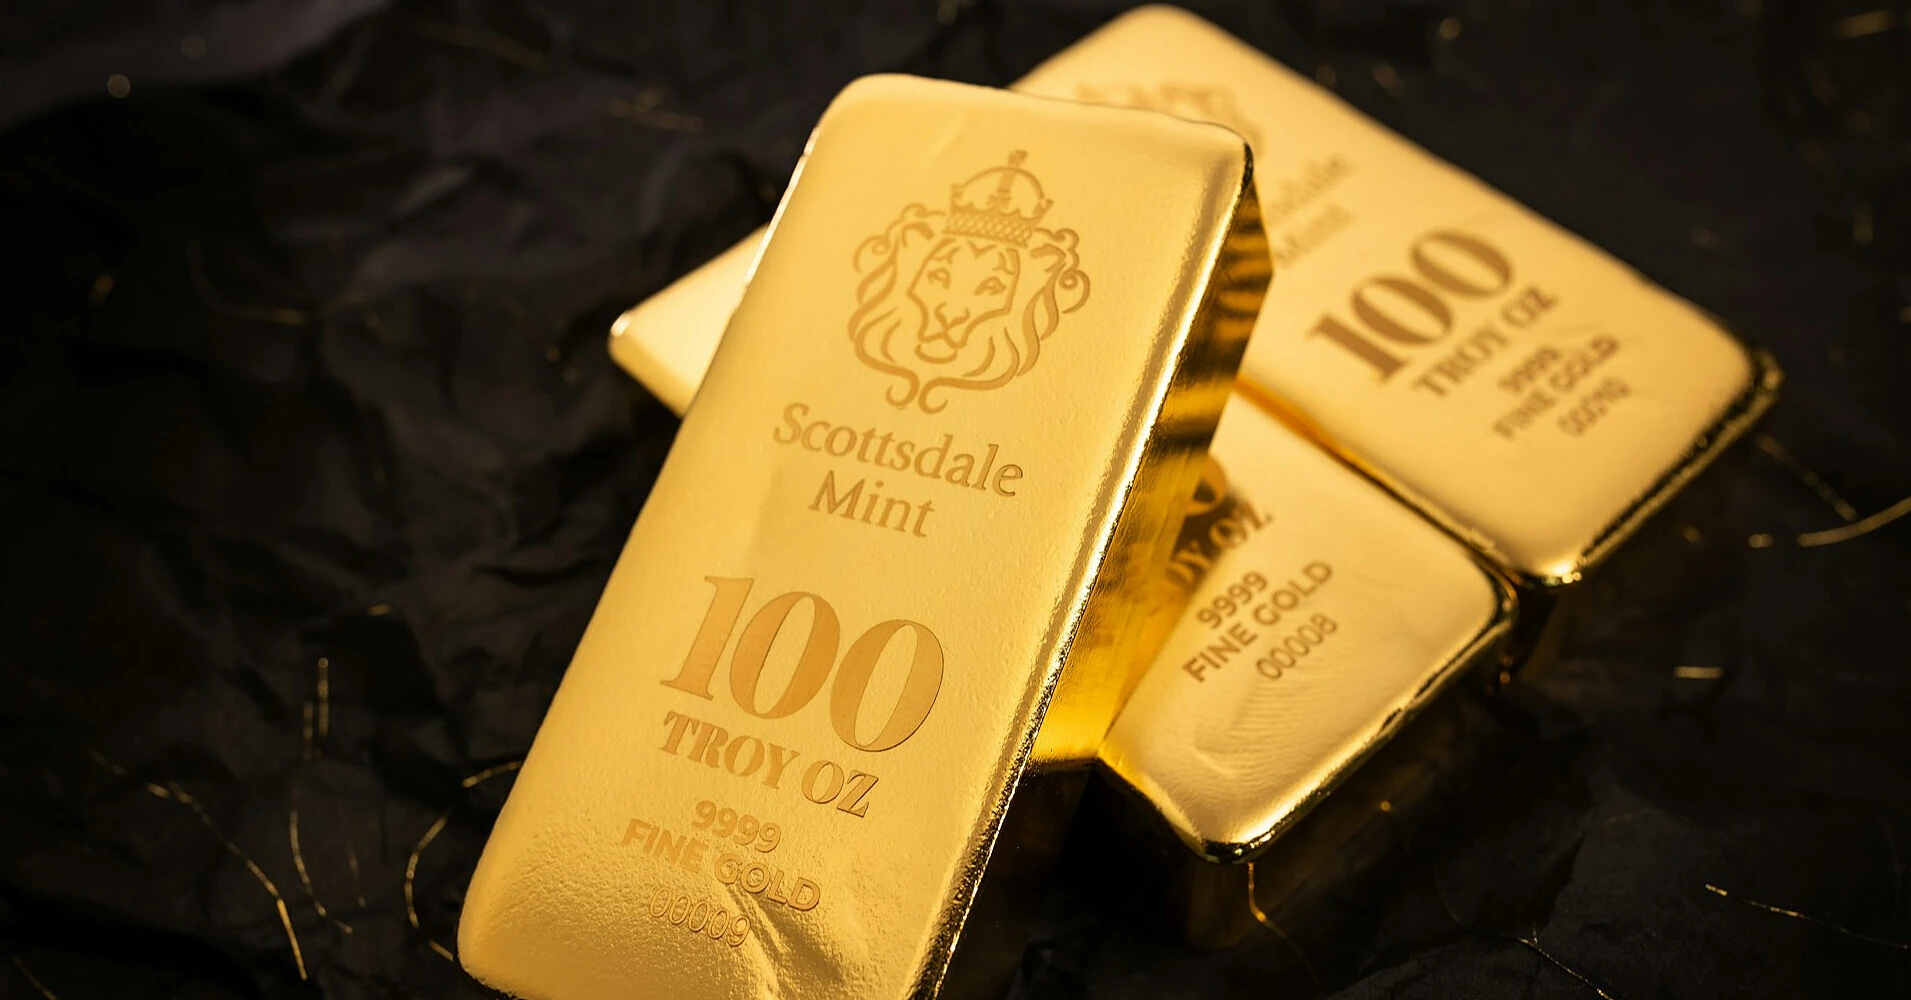
Ці фактори здатні визначати напрямок руху ринку в найближчі тижні. Золото: інфляційні ризики заважають відновленню Золото залишається головним захисним активом для інвесторів, проте в жовтні його котирування зазнають помітного тиску. Вранці 21 жовтня спотова ціна опустилася приблизно до $4 118 за тройську унцію, продовжуючи зниження четверту сесію поспіль.
Ф'ючерси на золото в США також подешевшали. Основна причина слабкості — побоювання щодо інфляції. Зростання нафтових цін через ризики перебоїв з поставками енергоносіїв посилює ймовірність того, що ФРС довше зберігатиме жорстку монетарну політику.
Високі процентні ставки та дохідність облігацій знижують привабливість золота, яке не приносить процентного доходу. Додатковий тиск чинить корекція після сильного зростання в попередні періоди. За даними Всесвітньої ради із золота, у вересні метал подешевшав на 8,5%, до $4 176 за унцію.
При цьому золоті біржові фонди продовжували залучати кошти: чистий приплив у вересні склав близько $10 млрд, або 67 тонн. Це вказує на те, що частина інвесторів і надалі розглядає золото як довгостроковий інструмент збереження капіталу. Прогноз: у найближчі тижні золото може залишатися волатильним, а при збереженні високих дохідностей облігацій не виключене подальше зниження.
Водночас попит центральних банків, побоювання щодо державних боргів і геополітичні ризики здатні обмежувати глибину корекції. На більш довгому горизонті перспективи виглядають краще. Згідно з опитуванням учасників конференції London Bullion Market Association, опублікованим 6 жовтня, середній прогноз ціни золота на наступні 12 місяців становив близько $5 013 за унцію.
Це експертна оцінка, а не гарантований орієнтир. Срібло: промисловий попит підтримує котирування, але волатильність залишається високою Срібло поєднує властивості дорогоцінного металу та промислової сировини. Воно затребуване в сонячній енергетиці, електроніці, електротехніці та виробництві обладнання.
Тому його ціна залежить не лише від курсу долара та політики ФРС, а й від стану світової промисловості. Вранці 21 жовтня спотова ціна срібла знизилася приблизно на 0,9%, до $57,44 за тройську унцію. Як і золото, срібло зазнає тиску через побоювання, що інфляція змусить американський центробанк довше утримувати процентні ставки на високому рівні.
Втім, у срібла є й власні фактори підтримки. Обмежена пропозиція та промислове споживання можуть сприяти відновленню котирувань, якщо світова економіка збереже стійкість. Однак при уповільненні виробництва попит на метал здатний послабитися.
Додатковий ризик полягає у високій волатильності: срібло зазвичай сильніше реагує на зміни інвестиційних настроїв, ніж золото. Після різких підйомів воно може так само швидко втрачати в ціні. Прогноз: у найближчі тижні ймовірні значні коливання.
Ослаблення долара та зниження дохідності американських облігацій можуть повернути покупців на ринок. Навпаки, нові інфляційні побоювання та погіршення промислової кон'юнктури здатні викликати додатковий розпродаж. На горизонті року перспективи срібла можуть покращитися завдяки промисловому попиту та обмеженій пропозиції.
Учасники конференції LBMA у жовтні прогнозували ціну близько $97 за унцію через 12 місяців, однак настільки суттєве зростання не є базовим гарантованим сценарієм. Платина: обмежена пропозиція може стати перевагою Платина використовується в автомобільних каталітичних нейтралізаторах, хімічній промисловості, нафтопереробці, ювелірному виробництві та деяких водневих технологіях. Її ринок менший за ринок золота, тому зміни балансу попиту та пропозиції можуть помітно впливати на котирування.
Вранці 21 жовтня платина подешевшала приблизно на 0,6%, до $1 638,61 за тройську унцію. Зниження відбувається на тлі загальної слабкості ринку дорогоцінних металів і побоювань щодо подальшої політики ФРС. При цьому фундаментальна ситуація у платини відрізняється від ситуації із золотом.
Важливим фактором залишається обмеженість видобутку, зокрема в Південній Африці — одному з ключових світових виробників металів платинової групи. Додаткову підтримку може надавати використання платини замість паладію в автомобільних каталізаторах. Така заміна стала особливо актуальною після попереднього різкого зростання цін на паладій.
Однак попит з боку автомобільної промисловості залежить від обсягів випуску машин з двигунами внутрішнього згоряння та гібридних автомобілів. Прогноз: платина виглядає одним із потенційних кандидатів на відновлення, якщо ринок отримає підтвердження дефіциту пропозиції та промисловий попит залишиться стійким. Але в найближчі тижні котирування також залежатимуть від долара, дохідності облігацій і загального ставлення інвесторів до ризику.
Згідно з жовтневим опитуванням LBMA, середній прогноз учасників ринку на наступні 12 місяців становив близько $1 914 за унцію. Реалізація такого сценарію залежатиме від пропозиції металу та відновлення попиту. Паладій: перспективи залежать від автомобільної промисловості Паладій значною мірою залежить від автомобільного сектору: основна частина його промислового споживання пов'язана з каталітичними нейтралізаторами бензинових двигунів.
Тому перспективи цього металу визначаються не лише інвестиційним попитом, а й структурними змінами в автомобільній промисловості. Вранці 21 жовтня паладій втратив близько 1,1%, опустившись до $1 090,84 за тройську унцію. Серед чотирьох розглянутих металів він продемонстрував найпомітніше зниження за цю сесію.
Головна довгострокова проблема паладію — поступове заміщення його платиною в автомобільних каталізаторах та збільшення частки електромобілів, яким традиційні каталітичні нейтралізатори не потрібні. Це обмежує потенційне зростання попиту. Разом з тим пропозиція паладію залишається чутливою до ситуації в країнах-виробниках і перебоїв видобутку.
Тому несподівані обмеження поставок здатні викликати різкий стрибок цін навіть за не дуже сприятливих перспектив попиту. Прогноз: у короткостроковій перспективі ризики зниження зберігаються. Для стійкого відновлення знадобляться покращення автомобільного попиту, обмеження пропозиції або помітне поліпшення загального настрою на ринку металів.
У більш довгостроковому прогнозі паладій виглядає менш однозначно, ніж золото і платина: можливі перебої поставок підтримують ціни, але структурне зниження потреби в металі створює зустрічний тиск. Учасники конференції LBMA у жовтні прогнозували паладій на рівні близько $1 415 за унцію через 12 місяців. Орієнтовні спотові котирування вранці 21 жовтня 2026 року.
МеталЦіна за тройську унціюЗміна за сесіюЗолото$4 118,18−0,2%Срібло$57,44−0,9%Платина$1 638,61−0,6%Паладій$1 090,84−1,1%Що буде впливати на ринок у найближчі тижні У найближчій перспективі ключове значення матимуть чотири фактори. 1. Рішення ФРС та очікування щодо процентних ставок. Наступне засідання американського центробанку заплановано на 27–28 жовтня.
Ринок оцінюватиме сигнали щодо інфляції та подальшої монетарної політики. Високі ставки зазвичай несприятливі для металів, які не приносять процентного доходу. 2. Нафта та інфляція.
Якщо енергоносії продовжать дорожчати через геополітичні ризики, ймовірність збереження жорсткої політики ФРС може зрости. Це здатне посилити тиск на котирування дорогоцінних металів. 3. Динаміка долара.
Ослаблення американської валюти зазвичай робить золото та інші метали дешевшими для покупців, які використовують інші валюти, і може підтримати попит. Зміцнення долара, навпаки, часто стає негативним фактором. При цьому в періоди гострої нестабільності золото може отримувати додаткову підтримку як захисний актив. 4.
Промисловий попит і пропозиція. Для срібла, платини та паладію важливі стан світової промисловості, автомобільного виробництва, енергетики та доступність сировини. На відміну від золота, ці метали значно сильніше залежать від промислового циклу.
Підсумковий прогноз На найближчі тижні базовий сценарій для ринку дорогоцінних металів — підвищена волатильність з ризиком подальшої корекції, якщо інфляційні побоювання посилюватимуться, а дохідність американських облігацій залишиться високою. Золото зберігає найбільш виражену захисну функцію, але може зазнавати тиску через ставки та дохідність облігацій. Срібло має потенціал відновлення при покращенні інвестиційних настроїв і збереженні промислового попиту, проте залишається волатильним.
Платина може отримати підтримку завдяки обмеженій пропозиції та використанню в автомобільних каталізаторах. Паладій залишається найбільш залежним від автомобільної промисловості та структурної зміни попиту. Таким чином, у короткостроковому періоді багато залежатиме від сигналів ФРС і руху нафтових цін.
На більш довгому горизонті золото може виграти від попиту на захисні активи, а срібло і платина — від промислового споживання та обмеженої пропозиції. При цьому прогнози аналітиків слід розглядати як сценарії, а не як обіцянку зростання: після сильних рухів ціни можуть продовжити знижуватися, перш ніж з'являться стійкі ознаки відновлення.